小児矯正の医療費控除:対象になる条件と還付額の計算方法
小児矯正で支払う治療費は、確定申告で医療費控除を申請すれば一部が戻ってきます。大人の矯正と違い、お子様の矯正は国税庁が「対象になる例」として明示しているため、認められやすいのが大きな特徴です。一方で、対象になる費用とならない費用の線引き、年度をまたぐときの申告タイミングなど、知らないと損をする実務的なポイントが複数あります。
なぜ小児矯正は医療費控除の対象になりやすいのか
小児矯正は、国税庁の通達で名指しされている数少ない歯科治療の1つです。大人の矯正のように「美容目的か、治療目的か」で判断が揺れる場面が少ないため、申告の時点で迷う必要はあまりありません。
国税庁が定める「対象になる歯列矯正」の条件
国税庁は歯列矯正について、「発育段階にある子供の成長を阻害しないようにするために行う不正咬合の歯列矯正」は医療費控除の対象になると示しています。一方、容ぼうを美化するための矯正は対象外です。
成長期の不正咬合は、放置すると顎の発育・噛む機能・発音などに影響することがあります。お子様の矯正治療は、こうした機能面の問題が成長とともに固定化するのを防ぐ目的で行われるため、医療行為として扱われます。「見た目をきれいにするため」という美容目的が前面に出るケースが少なく、対象になる典型例として国税庁も明記しています。
年齢の目安と注意が必要なケース
国税庁は具体的な年齢を指定していませんが、実務上は中学生までのお子様の矯正は「成長を阻害しないために行う治療」として認められやすい傾向があります。
注意が必要なのは、高校生以降に矯正を始めるケースです。骨格の成長がほぼ完了しているため、見た目の改善が主目的と判断される可能性が出てきます。ただし噛み合わせや顎関節に機能的な問題があり、歯科医師がそれを治療する必要があると診断していれば、年齢に関わらず対象になります。
中学生から高校生にかかる時期にお子様が治療を始める場合は、担当の歯科医師に「治療上の必要があって矯正を行う」旨の診断書を出してもらえるか、治療開始前に確認しておくと安心です。確定申告で税務署から確認を求められた際の判断材料になります。
医療費控除の対象になる費用とならない費用
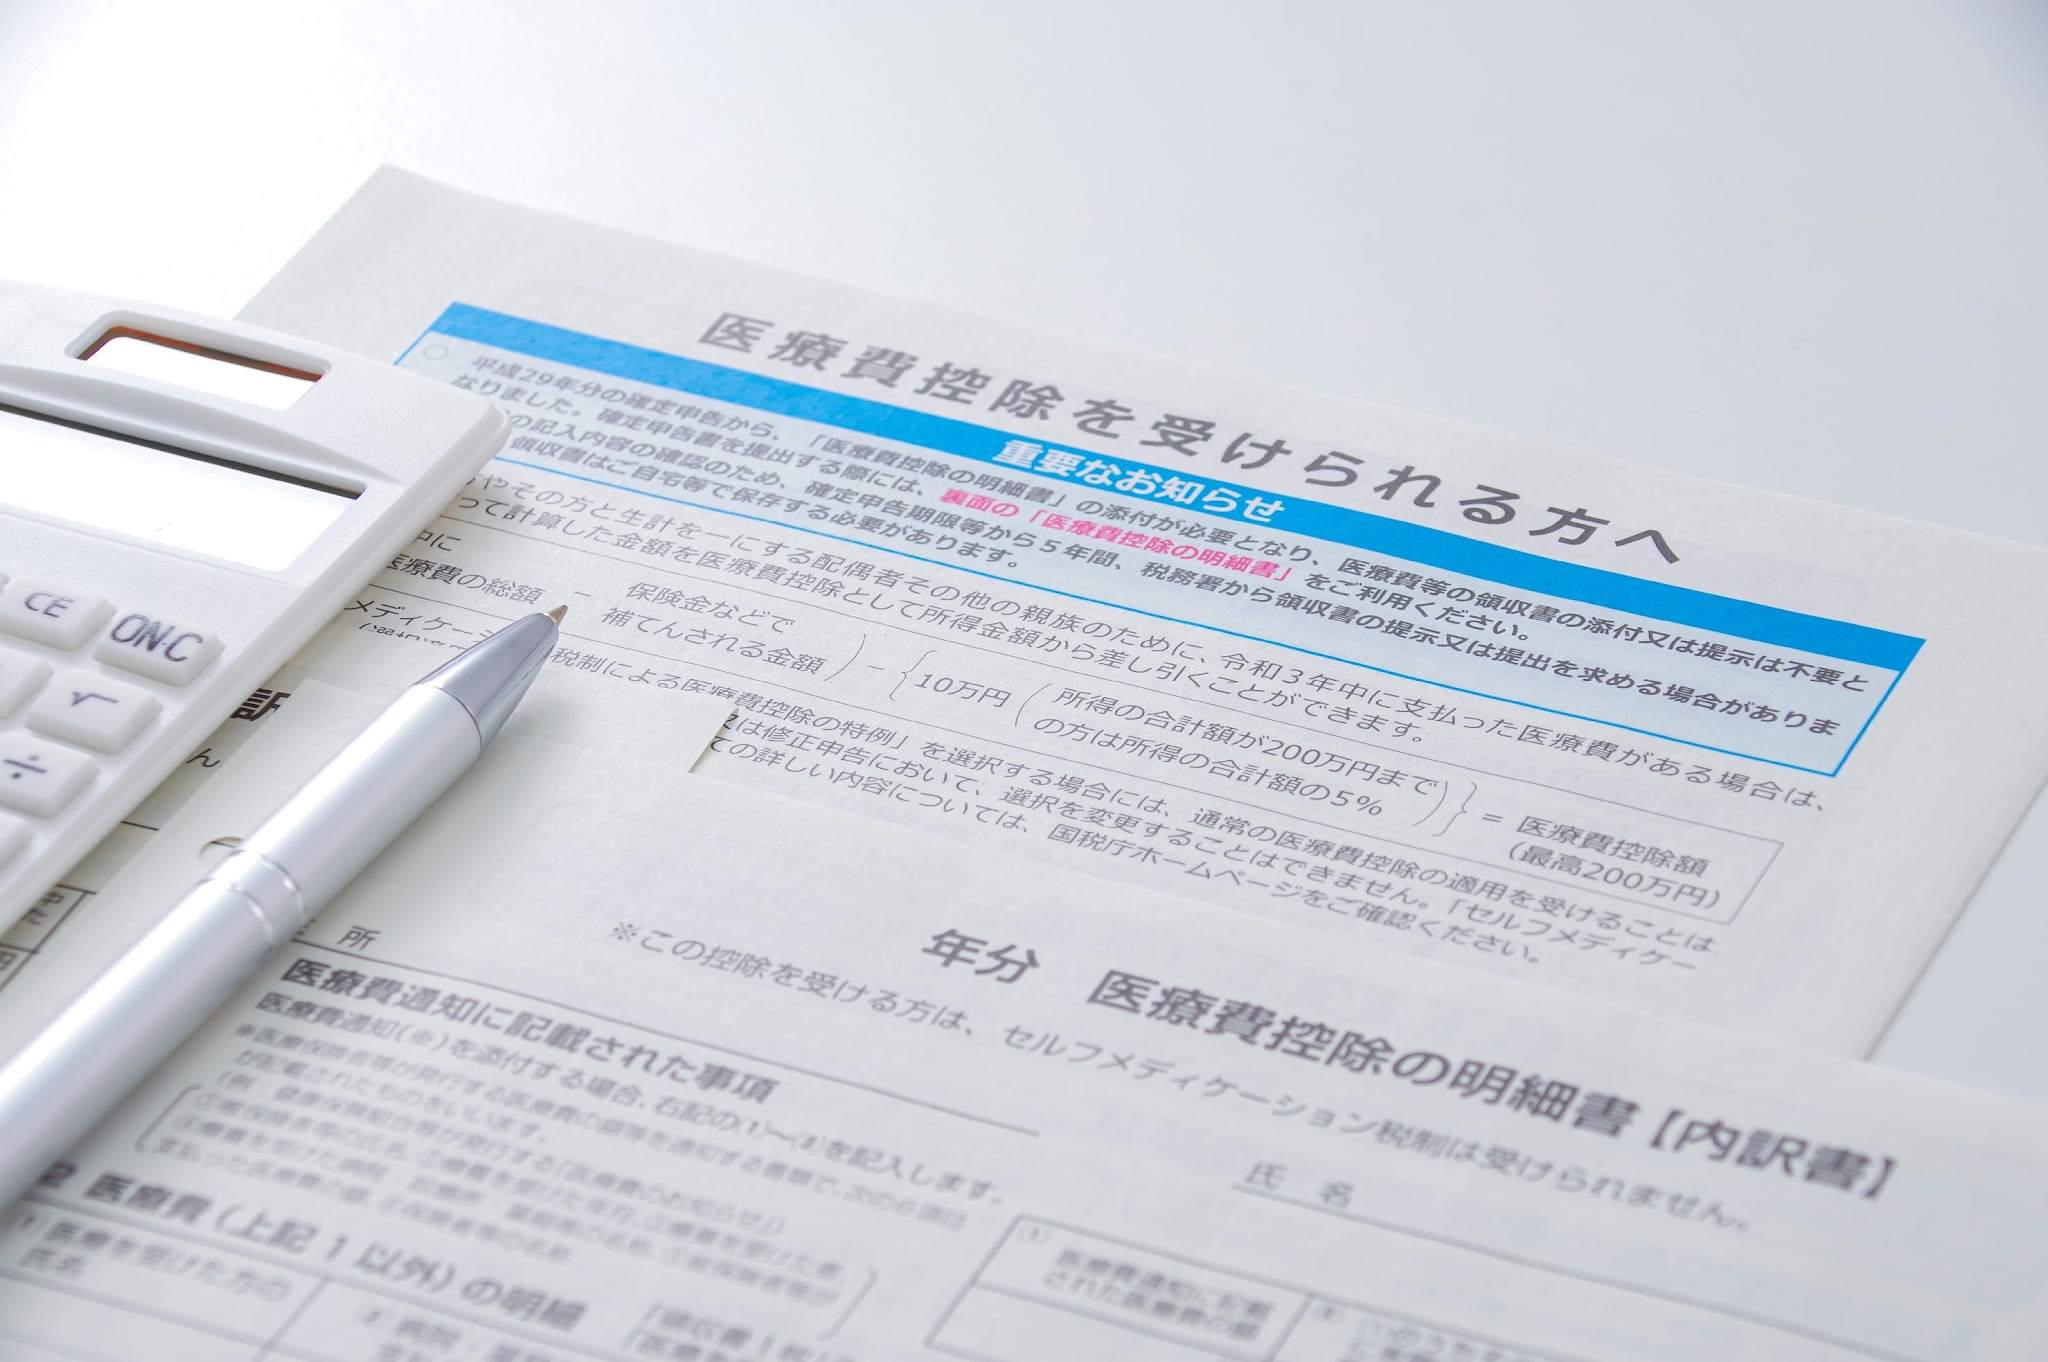
矯正にかかるお金のうち、どこまでが控除対象かを知っておくと、申告漏れを防げます。特に通院交通費は見落とされやすいので、治療開始時から記録する習慣をつけておきましょう。
控除対象になる費用
小児矯正に関連する費用のうち、医療費控除の対象になるものは次のとおりです。
| 費用の種類 | 具体的な内容 |
|---|---|
| 矯正治療費 | 装置代、調整料、保定装置の費用など治療に直接かかる費用 |
| 検査・診断料 | 初診時の精密検査、レントゲン撮影、歯型採取などの費用 |
| 処方された医薬品 | 治療に伴い歯科医師が処方した薬代 |
| 通院の交通費 | お子様と付き添う保護者の公共交通機関の利用分 |
通院交通費は領収書が出ないことが多いため、通院日・利用区間・金額を都度メモするようにしてください。お子様が一人で通院できない年齢であれば、付き添う保護者の交通費も対象に含まれます。
控除対象にならない費用
逆に、以下のものは医療費控除の対象になりません。
- 自家用車での通院にかかるガソリン代、駐車場代
- 公共交通機関が使える場面でのタクシー代(深夜・急病などで公共交通機関が使えない場合に限定)
- 通院時の飲食代
- 矯正治療と関係なく行う予防処置(一般的なフッ素塗布など)
- デンタルローンの金利・手数料部分
デンタルローンを利用する場合は2点注意が必要です。1つは、ローン契約年に治療費の全額が医療費として扱われる点です。支払いが翌年以降に続いていても、控除を申告できるのはローン契約が成立した年の確定申告です。
もう1つは、金利・手数料は対象外で、元本(治療費そのもの)部分のみが控除対象になる点です。
医療費控除でいくら戻るか:計算方法と具体例
還付額は支払った医療費の総額だけでなく、世帯の所得額と所得税率によって大きく変わります。
医療費控除額の計算式
医療費控除額は次の式で求めます。
1年間に支払った医療費の合計 − 保険金などで補填された金額 − 10万円(※) = 医療費控除額
※その年の総所得金額等が200万円未満の方は、10万円ではなく「総所得金額等の5%」が差し引かれます。控除額の上限は200万円です。
小児矯正は保険適用にならないケースがほとんどのため、「保険金などで補填された金額」は0円になることが多くなります。生命保険・医療保険の入院給付金などで補填を受けた場合のみ、その金額を差し引きます。
還付される金額のシミュレーション
実際に戻ってくる金額は「医療費控除額×所得税率」で概算できます。所得税率は課税所得によって段階的に変わります。
| 課税所得 | 所得税率 |
|---|---|
| 195万円以下 | 5% |
| 195万円超〜330万円以下 | 10% |
| 330万円超〜695万円以下 | 20% |
| 695万円超〜900万円以下 | 23% |
| 900万円超〜1,800万円以下 | 33% |
例えば、お子様の矯正治療に年間40万円かかり、他の家族の医療費が5万円、申告する保護者の課税所得が400万円(所得税率20%)の世帯で計算してみます。
- 医療費合計45万円 − 10万円 = 医療費控除額35万円
- 所得税の還付:35万円 × 20% = 7万円
- 翌年度の住民税の軽減:35万円 × 10% = 3万5,000円
- 合計の負担軽減:約10万5,000円
所得税率は課税所得が高いほど大きくなるため、共働き世帯では所得が高い方の名義で申告するほうが還付額が増えます。会社員の方は源泉徴収票の「給与所得控除後の金額」と「所得控除の額の合計額」から課税所得を計算できます。
一期治療と二期治療で年度をまたぐ場合
小児矯正は一期治療(顎の成長を利用する治療、おおよそ6〜12歳頃)と二期治療(永久歯が生え揃ってからの本格的な矯正)の2段階に分かれることがあり、治療が数年にわたるケースが珍しくありません。
医療費控除は「その年の1月1日から12月31日までに実際に支払った金額」が対象です。一括払いならその年に全額を申告し、分割払いなら各年の支払額をその年ごとに申告します。
ここで知っておきたいのは、10万円の足切りラインも毎年適用されるということです。例えば一期治療に30万円、二期治療に40万円かかる場合、
- 一括で70万円を1年に支払うと、控除額は60万円(70万円 − 10万円)
- 2年に分けて30万円・40万円を支払うと、控除額は20万円 + 30万円 = 50万円
となり、支払いタイミングだけで控除額が10万円変わります。ローンを組むか、複数年に分けて納めるか、一括で払うかを決めるときは、税務上の影響も含めて検討してください。
長期治療だからこそ押さえたい申告のタイミングと準備
矯正治療は数年単位で進む長い治療です。治療を始めた頃の領収書がいざ申告のタイミングで見つからない、というのは実際によくある話です。長期治療だからこそ、最初から記録の体制を整えておきましょう。
治療開始前から始めておきたい記録の習慣
控除の申告そのものは年に一度ですが、記録は治療開始時から積み上げていくことをおすすめします。後からまとめて整理しようとすると、特に次の3点が抜け漏れやすくなります。
確定申告の具体的な手順
医療費控除を受けるためには確定申告が必要です。年末調整では対応できないので、会社員の方も別途手続きを行います。
申告に必要な書類は次のとおりです。
| 書類 | 入手先・備考 |
|---|---|
| 確定申告書 | 国税庁ウェブサイト「確定申告書等作成コーナー」で作成可能 |
| 医療費控除の明細書 | 同じく国税庁サイトで作成。健康保険組合発行の医療費通知があれば記入を一部省略できる |
| 源泉徴収票の情報 | 勤務先から発行される源泉徴収票の内容を転記 |
| 本人確認書類 | マイナンバーカード、または通知カード+身分証明書 |
申告の流れは次のとおりです。
- 1年間の医療費を集計し、医療費控除の明細書を作成する
- 国税庁の確定申告書等作成コーナーで申告書を作成する(スマートフォンからも可能)
- 作成した書類をe-Taxで提出するか、所轄の税務署に郵送・持参する
- 還付金は提出後おおむね1〜2ヶ月程度で指定口座に振り込まれる
申告期間は毎年2月16日から3月15日までですが、税金が戻ってくる「還付申告」は対象年の翌年1月1日から5年間いつでも提出できます。「申告期間を過ぎてしまった」という場合でも、5年以内であれば遡って申告できますのでご安心ください。
セルフメディケーション税制との関係
医療費控除には、通常の医療費控除と「セルフメディケーション税制(医療費控除の特例)」の2種類があります。この2つは併用できず、どちらか一方を選ぶ必要があります。
セルフメディケーション税制は、特定の市販薬の購入費が年間1万2,000円を超えた場合に適用される制度で、控除の上限は8万8,000円です。小児矯正の治療費は一般的に数十万円規模になるため、矯正治療を申告する年は通常の医療費控除を選ぶ方が有利になることがほとんどです。
まとめ
小児矯正の医療費控除について、押さえておきたい要点を整理します。
- 小児矯正は国税庁が対象例として明示している治療で、大人の矯正よりも控除が認められやすい
- 装置代・検査料に加え、付き添い保護者の公共交通機関の交通費まで対象になる
- 還付額は「医療費控除額 × 所得税率」で概算できる
- 治療が年度をまたぐ場合、支払いのタイミングで控除額が変わる
矯正歯科・口腔ケアクリニック知事公館前では、お子様の成長段階に合わせて長期的な視点で治療を進めています。矯正は数年に及ぶ治療ですから、治療内容そのものはもちろん、医療費控除や費用面でわからないことがあれば、相談の段階で一緒に整理しましょう。相談料は無料ですので、お気軽にご相談ください。
記事監修者
矯正歯科・口腔ケアクリニック知事公館前
院長 三木善樹
大学病院で培った治療と予防の経験を地域の皆様にお届けしていきたいと考えております。矯正治療は長い時間をかけて歯並びを整える治療です。治療期間を通じて信頼できるパートナーとして寄り添えるよう、スタッフ一同努めてまいります。
- 経歴
- 1993年:徳島大学歯学部 卒業
- 1997年:徳島大学大学院歯学研究科 修了
- 1997年:徳島大学歯学部 矯正学講座 助手
- 2004年:札幌医科大学医学部 口腔外科学講座 助手
- 2007年:札幌医科大学医学部 口腔外科学講座 助教
- 2022年:矯正歯科・口腔ケアクリニック知事公館前 院長
- 所属学会
- 日本矯正歯科学会 認定医
- 日本口腔外科学会
- 日本顎変形症学会
- 日本口蓋裂学会
- 日本顎関節学会
- 北海道矯正歯科学会
- 日本骨代謝学会
- 歯科臨床研修医指導医
【小児矯正に関する重要事項】
小児矯正(自由診療)は公的医療保険が適用されない自由診療です。なお、顎変形症と診断される症例の外科矯正は保険適用となります。
- 治療内容:お子様の歯並びや顎の成長段階に合わせた装置(拡大装置・機能的矯正装置・固定式矯正装置等)を用いた矯正治療
- 治療期間・回数:混合歯列期からの一期治療は1〜3年程度、永久歯がそろってからの二期治療を含めると数年単位の通院が必要(個人差あり)
- 費用の目安:治療費 500,000円(税込)に施術管理料・セラミックブラケット・保定装置料を包括。検査料 70,000円・診断料 30,000円・調整料毎月6,000円(税込)が別途。追加装置を使用する場合はリンガルアーチ 35,000円・拡大装置 45,000円(税込)等の費用がかかる場合があります。クリニックによって異なります。
- リスク・副作用:歯の動きには個人差があり計画通りに進まないことがある、装置による違和感・痛み・口内炎、装置の脱離や破損、虫歯・歯肉炎のリスクが上がる、抜歯を伴う場合は抜歯部位の痛みや腫れ、後戻り、まれに歯根吸収が生じることがある
-

-
住所〒060-0003
北海道札幌市中央区北3条西14丁目2-2
ダイアパレス北3条第2 1F -
アクセス地下鉄東西線「西11丁目」・「西18丁目」駅から徒歩10分
JR函館線「桑園」駅から徒歩15分 -
駐車場駐車場はクリニックの裏、マンション敷地内15番ですが、使用中の場合は近隣駐車場に停めてください。受付で駐車券を提示し申告していただけましたら1時間無料チケットをお渡しします。
-
-
予約について
診療時間 月 火 水 木 金 土 日 10:00 ~ 13:00 - - ● ● ● ● ▲ 14:00 ~ 18:00 - ● - - ● ● ▲ 休診日/月曜日・火曜日午前・水曜日午後・木曜日午後・隔週日曜日・祝日
※1 日曜日は隔週
※ 最終受付は17時30分
マイナンバーカードでの受付OK
各種キャッシュレス決済OK診療科目:矯正歯科